インドネシアの社会保障制度BPJSの保障内容や保険料
- 公開
- 2022/09/08
- 更新
- 2026/06/21
- この記事は約13分26秒で読めます。
-
BPJSとは何ですか?
-
BPJSとは、インドネシアの公的社会保障制度を運営する機関の通称です。主に、医療保険を担うBPJS Kesehatanと、労災・死亡・老齢保障・年金・失業保障などの社会保障を担うBPJS Ketenagakerjaanがあります。
-
インドネシアで従業員を雇用する場合、BPJSへの加入は必要ですか?
-
原則として必要です。インドネシア人従業員だけでなく、6か月以上インドネシアで働く外国人も加入対象になります。契約社員などの非正規雇用でも、報酬が発生する従業員については加入要否を確認する必要があります。
-
民間医療保険に入っていれば、BPJS Kesehatanは不要ですか?
-
いいえ、民間医療保険は原則としてBPJS Kesehatanの代替にはなりません。BPJS Kesehatanに加入したうえで、民間保険を上乗せ保障として導入するのが基本的な考え方です。
BPJSは、インドネシアの公的社会保障制度を運営する実施機関で、医療保険を担うBPJS Kesehatanと、労災・死亡・老齢保障などの社会保障を担うBPJS Ketenagakerjaanに分かれています。また、それぞれの制度も通称「BPJS」と呼ばれます。
民間保険に加入していてもBPJSの代替にはならず、未加入のままでは法令違反や労務・事業運営上のリスクにつながる可能性があります。また、加入後も、保険料の負担、一次医療機関の受診ルート、民間保険との使い分けなど、実務上の確認点は少なくありません。
本記事では、日系企業が押さえておきたいBPJSの全体像と、導入・運用時の注意点を整理します。
インドネシアの「BPJS」とは
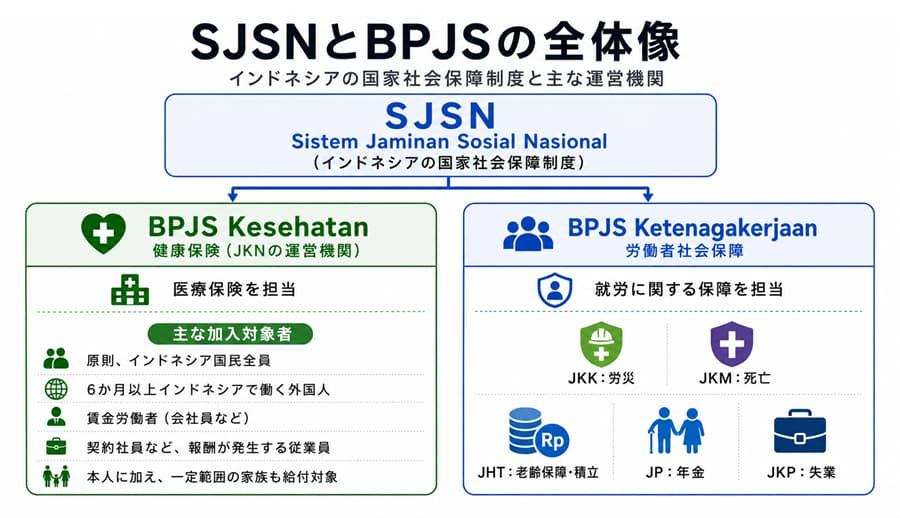
インドネシアの国家社会保障制度は、SJSN(Sistem Jaminan Sosial Nasional)と呼ばれます。SJSNは、国民・労働者に対して医療保障・労働災害保障・老齢保障などを提供するための社会保障制度です。
この制度を運営する実施機関としては、BPJS Kesehatan(クセハタン)とBPJS Ketenagakerjaan(クトゥナガクルジャアン)があります。
BPJS Kesehatanは健康保険制度であるJKN(Jaminan Kesehatan Nasional)を運営し、BPJS Ketenagakerjaanは労災保障、死亡保障、老齢保障、年金、失業保障などの労働者向け社会保障を運営しています。一般的に、これらの制度や実施機関をまとめて「BPJS」と呼びます。
インドネシアで従業員を雇用する企業は、インドネシア人従業員だけでなく、一定の条件を満たす外国人従業員についてもBPJSへの加入対応が必要になります。
本記事ではこのうち、健康保険制度のBPJS Kesehatanを中心に解説します。あわせて、記事の後半では労働者社会保障制度であるBPJS Ketenagakerjaanの概要も紹介します。
インドネシアで従業員を雇用する場合、BPJSだけでなく、雇用契約や就業規則などもあわせて用意する必要があります。人事労務まわりの実務対応に不安がある方は、弊社の人事・労務支援サービスをご利用ください。
インドネシアの健康保険制度「BPJS Kesehatan」の概要
BPJS Kesehatanは、インドネシアの国民健康保険制度であるJKN(Jaminan Kesehatan Nasional)を運営する実施機関です。JKNは国民皆保険の実現を目的として、2014年1月に開始されました。制度開始後、制度の周知や加入促進が進められ、2024年末時点では加入率が98%を超えたとされています。
- 参考:JETRO「インドネシアに広がるインシュアテック」
BPJS Kesehatanの加入対象者
BPJS Kesehatanは国民皆保険制度であるため、インドネシア国民は原則として全員、加入対象となります。また、インドネシアで6か月以上働く外国人も対象に含まれます。
企業で働く従業員については、正社員だけでなく、契約社員などの非正規雇用の従業員も、報酬が発生する場合は加入対象となります。
賃金労働者の場合、通常の保険料で、本人、配偶者1人、子ども最大3人までが給付対象に含まれます。子どもは、実子、合法な婚姻に基づく継子、合法な養子が対象で、原則として21歳未満、大学などに在学中の場合は25歳未満まで対象です。
一方、4人目以降の子ども、父母、義父母などを対象に含める場合は、追加家族として別途保険料を支払う必要があります。夫婦共働きの場合は、それぞれが賃金労働者としてBPJS Kesehatanに加入します。
自社の従業員のBPJS加入手続きについてどこから整理すべきか迷う場合は、こちらから一度ご相談ください。
- 参考:DATABASE PERATURAN「Peraturan Presiden (PERPRES) Nomor 82 Tahun 2018|Pasal 5」
BPJS Kesehatanの保険適用範囲
保険が適用される範囲
BPJS Kesehatanの保険は、外来、入院、救急、妊娠・出産、投薬など、幅広い医療サービスが対象となります。
ただし、すべての医療サービスが無条件で保険適用になるわけではありません。原則として、BPJS Kesehatanと提携している医療機関で、所定の手続きに沿って受診する必要があります。
通常は、まず登録済みの一次医療機関(Faskes 1 / FKTP)を受診し、専門医や病院での治療が必要と判断された場合に、紹介状に基づいて上位医療機関を受診します。
そのため、BPJS Kesehatanに加入していても、提携外の医療機関を自己判断で受診した場合や、紹介手続きに沿っていない場合には、保険適用外となる可能性があります。
【補足】
緊急時には、紹介状なしで救急対応を受け、後から所定の手続きを行うことで給付を受けられる場合があります。
保険が適用されないもの
BPJS Kesehatanは幅広い医療サービスを対象としていますが、法令上、保険適用外となるサービスも定められています。代表的なものとして、以下が挙げられます。
- 法令上の手続きに沿っていない医療サービス
- BPJS Kesehatanと提携していない医療機関での受診(緊急時を除く)
- 労災保険や雇用者負担でカバーされる労働災害・業務上疾病に関する治療
- インドネシア国外での医療行為
- 美容・審美目的の医療サービス
- 不妊治療
- 歯科矯正
- 薬物またはアルコール依存に関連する健康障害の治療
- 自傷行為や意図的に危険を招く行為による健康被害の治療
- 有効性が医学的に確認されていない代替医療・伝統医療・補完医療
- 試験的・実験的な医療処置
- 避妊具・避妊薬
- 家庭用健康用品
簡単にまとめると、①BPJSの手続きに沿い、②提携医療機関で、③制度上除外されていない一般的な治療を受ける場合に、BPJSの保険が適用されます。
- 参考:DATABASE PERATURAN「Peraturan Presiden (Perpres) Nomor 59 Tahun 2024|Pasal 47, 52」
給付調整プログラム「COB」
BPJS Kesehatanは公的医療保険として重要な制度ですが、利用できる医療機関、病室、サービス内容などには一定の制約があります。そのため、BPJS Kesehatanに加入したうえで、民間医療保険などの追加保障を併用するケースがあります。
このとき関係する仕組みが、給付調整プログラム(COB:Coordination of Benefit、またはインドネシア語でKoordinasi Manfaat)です。COBは、BPJS Kesehatanと追加医療保険の間で、給付や支払いの役割分担を調整する仕組みです。
COBの目的は、加入者がBPJS Kesehatanの加入者としての権利と、追加医療保険の加入者としての権利を適切に受けられるようにすることです。同時に、同じ医療費に対する二重給付や、BPJS Kesehatan・民間保険会社・医療機関の間での請求・精算の混乱を防ぐ役割もあります。
【補足】
企業や個人が民間医療保険に加入し、COBの利用を予定する場合、その保険がBPJS Kesehatanとの給付調整に対応しているか、対象医療機関や請求手続きがどうなっているかを事前に確認する必要があります。現状では、COBに対応している民間保険プランや提携病院の選択肢が限定的であるため、広く浸透しているとはいえない制度です。
必要な情報が見つからない方は、下記のサイト内検索を活用してください。
医療保険「BPJS Kesehatan」の保険料と企業負担率
賃金労働者の保険料
BPJS Kesehatanの保険料は、加入者の区分によって計算方法が異なります。日系企業が現地で従業員を雇用する場合に特に関係するのは、賃金労働者(PPU)の保険料です。
賃金労働者のBPJS Kesehatan保険料は、原則として月額賃金の5%です。このうち4%を雇用主が、1%を従業員が負担します。ここでいう賃金には、基本給に加え、毎月定額で支給される固定手当が含まれます。
保険料の算定基礎となる月額賃金には、上限と下限があります。上限は月1,200万ルピア(約10万8,000円)です。下限は州または県・市の最低賃金ですが、零細・小規模事業については例外規定があります。
非賃金労働者の保険料
一方、非賃金労働者(PBPU)や非労働者(BP)の保険料は2021年以降、以下のように定められています。
- 第1級:月15万ルピア(約1,350円)
- 第2級:月10万ルピア(約900円)
- 第3級:月4万2,000ルピア(約380円)
※政府補助により本人負担は月3万5,000ルピア(約320円)
非賃金労働者、非労働者の保険料は、上記のように3つに分かれています。ただし、このあと紹介するKRISの導入により、保険料区分は将来的に見直される可能性があります。
- 参考:DATABASE PERATURAN
「Peraturan Presiden (Perpres) Nomor 59 Tahun 2024|Pasal 32」
「Peraturan Presiden (PERPRES) Nomor 82 Tahun 2018|Pasal 30」
「Peraturan Presiden (PERPRES) Nomor 64 Tahun 2020|Pasal 34」
【補足】
円表記は2026年5月22日のレート(1ルピア=0.0090円)で換算したものです。
医療保険「BPJS Kesehatan」の等級とKRIS
インドネシアでは現在、BPJS Kesehatanの入院サービスについて、標準入院クラス(KRIS:Kelas Rawat Inap Standar)への移行が進められています。KRISは、BPJS Kesehatanの加入者が利用する入院室について、病室の設備や環境を一定の基準にそろえる制度です。
そのため、かつてBPJS Kesehatanの保険料額に応じて第1級・第2級・第3級に分かれていた入院病室の等級は、廃止される方向で運用が進んでいます。
全提携病院のKRISへの完全移行期限は2025年6月30日とされていましたが、移行状況には病院により差があり、しばらくの間、病院によっては旧等級が残る可能性もあります。
【補足】
VIP・VVIPなどの上位病室や追加サービスについては、病院の空き状況、自己負担、民間医療保険の契約内容などにより、別途利用できる場合があります。
解雇された従業員の扱い
賃金労働者が解雇された場合でも、一定の要件を満たすと、解雇後最長6か月間は保険料を支払わずにBPJS Kesehatanの給付を受け続けることができます。入院時の扱いについては、従来は第3級相当の扱いと説明されることがありましたが、KRISへの移行状況や病院側の対応によって変わる可能性があります。
そのため、退職・解雇時には、BPJS Kesehatanの加入状態、保険料負担、家族の給付対象、退職後の切替手続きについて、会社側でも確認しておく必要があります。
BPJSと民間保険の役割分担は、従業員への説明や福利厚生設計にも関わります。インドネシア進出時に必要な管理体制を整理したい方は、無料のインドネシア進出ハンドブックをご覧ください。
インドネシアで新たな事業を展開する場合、ご存じのとおり、KBLI(事業コード)の追加が必要になります。外資系企業の場合、KBLIを1つ追加するごとに100億ルピアの追加投資が求められるため、新規事業への参入ハードルは決して低くありません。
そこで一つの選択肢として、必要なKBLIやライセンスを弊社側で新規取得し、お客様から弊社へ業務を委託する形で、新規事業をスモールスタートしてみてはいかがでしょうか。
例えば、以下のような形で事業のテスト運営が可能です。
- 既存事業とは異なる新カテゴリーの商品を、弊社がECサイト上で販売代行。商品ページの制作や広告運用などを実施し、「どの商品が売れるのか」「どの価格帯が受け入れられるのか」を検証した上で、本格参入を判断する。
- 実店舗やポップアップストアを活用し、弊社がテスト販売を代行。現地消費者の反応や購買データを収集するとともに、必要に応じてEC販売も並行して実施し、最適な販売チャネルや販売戦略を見極める。
- 新カテゴリーの商品を弊社が輸入し、現地小売店や販売代理店への卸売営業を代行。販路開拓や商談、初回導入までを支援し、市場からの評価や継続受注の可能性を確認した上で、自社による本格展開へ移行する。
日系企業が従業員のBPJS Kesehatan加入に際して行うこと

企業は、従業員のBPJS Kesehatan加入登録を行う義務を負っています。
会社をBPJS Kesehatanに登録する
まだ会社としてBPJS Kesehatanに登録していない場合は、まず会社情報を登録し、電子システムeDabu / Edabu Mobileを利用するためのアカウントを取得します。
大まかな流れは以下のとおりです。
① 会社登録に必要な書類を準備する
会社登録フォーム、NIB、法人NPWP、代表者・担当者の身分証明書、委任状、eDabu利用申請書などを準備します。
② 管轄のBPJS Kesehatan窓口に登録を依頼する
会社所在地を管轄するBPJS Kesehatanの担当者、またはカスタマーサポート経由で案内される窓口に、必要書類を提出します。
③ eDabu / Edabu Mobileの利用情報を受け取る
登録が完了すると、会社側で従業員の加入情報や請求情報を管理するためのeDabuアカウント情報が発行されます。
④ 初回ログイン後、初期設定を行う
発行されたID・パスワードでログインし、初期設定を行います。その後、従業員の加入登録やデータ変更、保険料請求などについて確認できるようになります。
なお、実際の必要書類や提出先は、会社所在地やBPJS Kesehatan側の運用によって変わる可能性があります。登録時には、最新の案内をBPJS Kesehatanの窓口や公式チャネルで確認することが重要です。
従業員をBPJS Kesehatanに登録する
会社登録とeDabuアカウントの準備ができたら、従業員ごとの加入登録を行います。従業員登録では、本人情報、雇用・給与情報、家族情報、一次医療機関などを確認・登録します。
大まかな流れは以下のとおりです。
① eDabuにログインする
会社の人事担当者がeDabuにログイン、従業員登録のメニューを開きます。
② 従業員の本人情報を確認する
インドネシア人従業員の場合は住民登録番号(NIK)、外国人従業員の場合はパスポート番号や滞在許可情報など、登録に必要な身分情報を確認します。すでにBPJS Kesehatanに加入している従業員については、既存データを会社の従業員として紐づける形になることがあります。
③ 雇用・給与情報を登録する
従業員の雇用開始日、加入区分、給与情報などを入力します。賃金労働者の保険料は賃金をもとに計算されるため、基本給や固定手当など、保険料算定に関係する情報を正確に登録する必要があります。
④ 家族情報を確認・登録する
配偶者や子どもなど、給付対象となる家族情報を確認します。通常の保険料で対象となる家族の範囲と、追加保険料が必要な家族を分けて確認することが重要です。
⑤ 一次医療機関を確認・設定する
BPJS Kesehatanでは、通常、まず登録済みの一次医療機関であるFaskes 1 / FKTPを受診します。そのため、従業員が実際に利用しやすい一次医療機関が登録されているかを確認しておくと、加入後の利用がスムーズです。
⑥ 登録内容を確定し、請求・支払いを確認する
従業員登録後、会社側で請求情報を確認し、所定の方法で保険料を支払います。
⑦ 従業員にMobile JKNでの確認方法を案内する
登録後は、従業員本人がMobile JKNで加入者カードや登録済みの一次医療機関を確認できるように案内しておくと安心です。
毎月の保険料の納付
企業は毎月、従業員分のBPJS保険料を確認・納付する必要があります。
BPJS KesehatanはeDabu / Edabu Mobileを通じて、従業員情報・賃金情報・請求額を管理します。従業員負担分がある場合は、通常、給与から控除したうえで、会社負担分とあわせて企業がまとめて支払います。


医療保険「BPJS Kesehatan」を使った医療機関受診の流れ
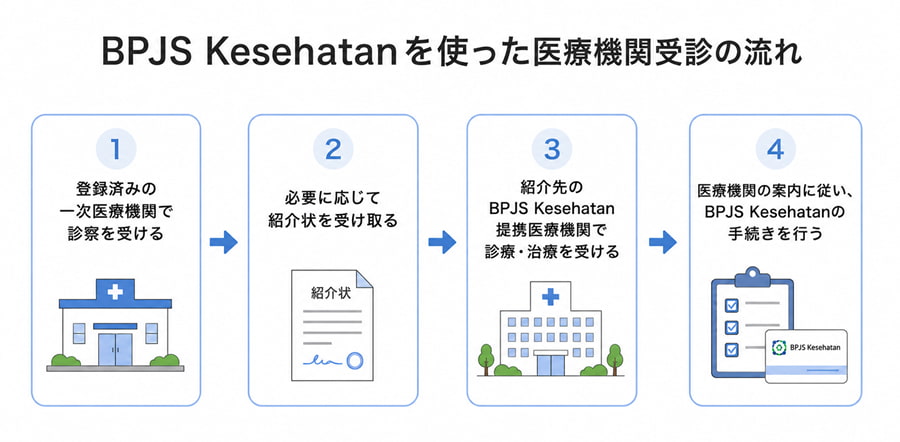
まず登録済みの一次医療機関を受診する
BPJS Kesehatanでは、加入時または加入後に、一次医療機関(Faskes 1 / FKTP)が登録されます。一次医療機関には、保健所、クリニック、家庭医などが含まれます。
病気やけがをした場合、原則として、まず登録済みの一次医療機関を受診します。そこで診察を受け、専門医や病院での治療が必要と判断された場合は、紹介状を受け取り、指定されたBPJS Kesehatan提携医療機関で診療・治療を受けます。
この流れに沿わず、自己判断で直接病院を受診した場合や、登録済みの一次医療機関以外で診療を受けた場合は、その医療機関がBPJS Kesehatanと提携していても、保険適用外となる可能性があります。
ただし、前述のとおり、緊急時には、紹介状なしで救急外来を受診できる場合があります。受診後の保険適用手続きや必要書類については、医療機関やBPJS Kesehatanの案内に従います。
BPJS Kesehatanカードは電子カードへ
BPJS Kesehatanの加入状況や加入者カードは、Mobile JKNアプリで確認できます。以前は日本の健康保険証のような物理カードが発行されていましたが、現在はアプリ上で表示される電子カードがあれば、多くの場合、十分です。
実際に医療機関を受診する際も、Mobile JKNなどで事前登録を行うか、窓口で電子カードを提示すれば足りるケースが多くなっています。必要があれば、加入者本人または会社側で電子カードを印刷して使用します。
企業が従業員に案内しておきたいポイント
日系企業が従業員をBPJS Kesehatanに登録する際は、単に加入手続きを行うだけでなく、以下の点を案内しておくと実務上スムーズです。
- Mobile JKNで電子カードを確認できること
- 物理カードが必要な場合は、電子カードを印刷して使用できること
- まず登録済みの一次医療機関を受診すること
- 病院での専門診療・入院には紹介状が必要になること
- 救急時は例外的に直接救急外来を受診できる場合があること
- 登録済みの一次医療機関や家族情報に誤りがないか確認すること
BPJS Kesehatanを実際に利用する場面では、従業員本人が受診の流れを理解しているかどうかが重要です。企業としても、加入登録後にMobile JKNの使い方や一次医療機関の確認方法を案内しておくことで、受診時の混乱を防ぎやすくなります。

日系企業が健康保険「BPJS Kesehatan」を導入する際の注意点
日系企業がBPJS Kesehatanを導入・運用する際は、特に以下の点に注意が必要です。
民間保険はBPJS Kesehatanの代替にはならない
従業員向けに民間医療保険を導入している場合でも、原則としてBPJS Kesehatanへの加入義務がなくなるわけではありません。BPJS Kesehatanは公的医療保険であり、民間保険はあくまで上乗せ保障として位置づける必要があります。
企業としては、まずBPJS Kesehatanへの加入対応を行い、そのうえで、福利厚生や駐在員・現地従業員の医療ニーズに応じて、民間保険の導入を検討する流れになります。
BPJS Kesehatanは受診ルートに沿って使う必要がある
BPJS Kesehatanを使って医療機関を受診する場合、原則として、まず登録済みの一次医療機関(Faskes 1 / FKTP)で診察を受けます。その後、必要に応じて紹介状を受け取り、BPJS Kesehatan提携の上位医療機関で診療・治療を受ける流れです。
自己判断で直接病院を受診した場合や、登録済みの一次医療機関以外を利用した場合は、その医療機関がBPJS Kesehatanと提携していても、保険適用外となる可能性があります。ただし、救急時には紹介状なしで救急外来を受診できる場合があります。
保険適用外となる医療サービスがある
BPJS Kesehatanは外来、入院、救急、妊娠・出産、投薬など幅広い医療サービスを対象としていますが、すべてが保険適用になるわけではありません。
例えば、BPJS Kesehatanと提携していない医療機関での受診、手続きに沿っていない受診、国外での医療行為、美容目的の治療、不妊治療、歯科矯正、医学的有効性が確認されていない代替医療などは、保険適用外となります。
民間保険を導入する場合は、BPJSとの役割分担を確認する
BPJS Kesehatanだけでは、利用できる医療機関、病室、サービス内容、言語対応などに不安を感じる従業員もいます。そのため、日系企業では、福利厚生として民間医療保険を導入するケースもあります。
ただし、民間保険を導入する場合は、それがBPJS Kesehatanとの給付調整、いわゆるCOBに対応しているのか、BPJSとは別建てで使う保険なのかを確認しておく必要があります。また、キャッシュレス受診の可否、対象病院、自己負担の有無、請求方法、VIP・VVIPなど上位病室の利用可否も、事前に整理しておくことが重要です。
労働者社会保障制度「BPJS Ketenagakerjaan」の概要
最後に、労働者社会保障を担うBPJS Ketenagakerjaanの概要を紹介します。
保障内容と保険料
BPJS Ketenagakerjaanは、賃金労働者向けに主に以下の5つのプログラムを運営しています。
| プログラム | 主な保障内容 | 保険料・負担 |
|---|---|---|
| 【労災保障】 JKK:Jaminan Kecelakaan Kerja | 労働災害・職業病に対する医療サービス、現金給付、職場復帰支援など | 業種別リスクに応じて月給の0.24%、0.54%、0.89%、1.27%、1.74% ※雇用主負担 |
| 【死亡保障】 JKM:Jaminan Kematian | 労災以外の死亡時に、死亡給付、定期給付、葬祭費、条件を満たす子どもへの奨学金など | 月給の0.3% ※雇用主負担 |
| 【老齢保障・積立】 JHT:Jaminan Hari Tua | 支払済み保険料と運用益を原資とする現金給付。56歳到達、退職・解雇後の非就労、恒久的な国外退去、永久全障害、死亡などで給付 | 月給の5.7% ※雇用主3.7%、労働者2% |
| 【年金保障】 JP:Jaminan Pensiun | 老齢年金、障害年金、寡婦・寡夫年金、子ども年金、親年金など。月次給付または一時金 | 月給の3% ※雇用主2%、労働者1%。計算対象賃金の上限あり |
| 【失業保障】 JKP:Jaminan Kehilangan Pekerjaan | 解雇された労働者に対する現金給付、労働市場情報へのアクセス、職業訓練など | 追加保険料なし。JKK保険料の再構成分などからまかなわれる |
上記のうち、労災保障(JKK)、死亡保障(JKM)、老齢保障・積立(JHT)の3つは、「インドネシアで少なくとも6か月働く外国人」も対象になります。
JHTは、原則、加入者の56歳到達や死亡で一時金が支払われる制度ですが、インドネシアで働いていた外国人が本国に帰国する場合も受け取れます。
企業がすべき対応(登録・管理)
企業は、BPJS Ketenagakerjaanに自社および従業員を登録し、従業員情報・賃金情報・保険料支払いを管理する必要があります。登録から運用開始までのおおまかな流れは、以下のとおりです。
1. 会社登録
まず、企業としてBPJS Ketenagakerjaanに登録します。BPJS Ketenagakerjaanの公式Webサイトから会社情報、担当者情報、加入するプログラムなどを登録し、企業の管理番号やアカウントを取得します。
2. 従業員データ登録
次に、加入対象となる従業員の情報を登録します。既にBPJS Ketenagakerjaanの加入番号を持っている従業員はその番号を紐づけ、新規加入者は氏名、身分証明書番号、生年月日などを登録します。
3. 賃金データ登録
保険料は賃金をもとに計算されるため、従業員ごとの給与情報を登録します。通常は、基本給や固定手当など、保険料計算に必要な賃金情報を正確に入力します。
4. 保険料コード取得
従業員情報と賃金データを登録すると、支払いに必要な保険料コードが発行されます。このコードをもとに、企業は該当月の保険料を支払います。
5. 保険料の支払い
発行された保険料コードに従い、所定の方法で保険料を支払います。支払いが遅れると加入状態や給付に影響する可能性があるため、毎月の支払期限を管理することが重要です。
6. カード・証明書の確認
支払い完了後、従業員の加入カードや会社の登録証明書などを確認します。従業員が給付を受ける際に必要となるため、加入情報に誤りがないか確認しておくと安心です。
7. SIPP Onlineで毎月管理
登録後は、専用システムSIPP Onlineを使って従業員データ、賃金データ、保険料計算、支払状況などを管理します。入社・退職、給与変更、従業員情報の変更があった場合は、毎月のデータ更新が必要です。
【補足】
BPJS KesehatanとBPJS Ketenagakerjaanは、いずれも「BPJS」と呼ばれますが、制度・運営機関・管理システムは別です。そのため、企業登録や従業員登録も、それぞれの機関・システムで行う必要があります。
- 参考:BPJS Ketenagakerjaan「Manfaat Penerima Upah」「FAQ」
BPJSは「加入して終わり」ではない
BPJSは、インドネシアで従業員を雇用する企業にとって、避けて通れない公的社会保障制度です。
特にBPJS Kesehatanは、医療保険として従業員の健康を支える一方、利用できる医療機関や受診手順、保険適用範囲には一定のルールがあります。そのため、企業としては、加入登録、保険料支払い、従業員情報の更新に加え、従業員が実際に制度を使えるよう、Mobile JKNの使い方、一次医療機関の受診方法、民間保険との使い分けなども案内しておくことが大切です。
本記事のような情報に興味がある方は、ニュースレターにご登録ください。毎日インドネシアの最新ビジネス情報が手に入ります。
必要な情報が見つからない方は、下記のサイト内検索を活用してください。


お客様の声


なんでもご相談ください!
 法人設立
 雇用代行
 現地視察
 ビザ申請


いつでもお気軽にご相談ください
-
WEBからお問い合わせ
ご相談はいつでも無料24時間受付(2営業日以内に返信いたします)
-
すぐにでも日程調整を行いたい
日程調整フォームへ代表の柳沢が説明いたします。


